Feiertagszuschlag-Rechner Gastronomie: was an Weihnachten und Silvester steuerfrei bleibt
An Heiligabend ab 14 Uhr und an beiden Weihnachtstagen bleiben bis zu 150 Prozent Zuschlag lohnsteuerfrei, an Silvester ab 14 Uhr und an Neujahr bis zu 125 Prozent, bis 25 Euro Grundlohn auch beitragsfrei. Der Rechner zeigt für eine Schicht oder eine ganze Person, welcher Teil frei bleibt und welcher nicht.

Alex Riesenkampff
8. November 2026 · 12 Min. Lesezeit · Markdown
Wer an Heiligabend ab 14 Uhr, am 25. oder am 26. Dezember arbeitet, kann bis zu 150 Prozent des Grundlohns als Zuschlag bekommen, ohne dass Lohnsteuer anfällt, und bis zu einem Grundlohn von 25 Euro auch ohne Sozialversicherungsbeiträge. An Silvester ab 14 Uhr und an Neujahr sind es 125 Prozent, nachts kommen 25 oder 40 Prozent dazu. Grundlohn heißt: der normale Stundenlohn ohne Zuschläge.
Für deinen Koch mit 16 Euro Stundenlohn sind das am ersten Weihnachtstag bis zu 24 Euro je Stunde. Er bekommt sie ohne Abzüge, und dein Arbeitgeberanteil zur Kranken-, Renten-, Pflege- und Arbeitslosenversicherung entfällt. Trag die Schichten deiner Leute ein:
Feiertagszuschlag-Rechner
Was von den Zuschlägen an Weihnachten und Silvester frei bleibt
Trag eine einzelne Schicht ein oder alle Schichten einer Person über die Feiertage. Stunden nach Mitternacht zählst du beim neuen Tag; nach dem 26.12. und nach Neujahr zählen sie bis 4 Uhr noch zum Feiertag davor.
Stundenlohn ohne Zuschläge. Bei Festgehalt: Monatsgehalt geteilt durch das 4,35-Fache der Wochenstunden. Ab 1. Januar 2027 liegt der Mindestlohn bei 14,60 €.
Steuerfrei bis 150 %.
Steuerfrei bis 125 %.
Steuerfrei bis 25 % zwischen 20 und 6 Uhr, bis 40 % zwischen 0 und 4 Uhr.
Auch die Stunden nach Mitternacht aus der Heiligabendschicht.
Läuft die Schicht über Mitternacht, zählen die Stunden bis 4 Uhr noch zum 26.12.
Auch die Stunden nach Mitternacht aus der Silvesterschicht. Läuft die Neujahrsschicht über Mitternacht, zählen die Stunden bis 4 Uhr noch zu Neujahr.
Alle Schichten oben zusammen.
Schicht vor Mitternacht begonnen.
Zuschläge, die du für diese Stunden zahlst
528,00 €
Davon frei von Lohnsteuer
528,00 €
Davon lohnsteuerpflichtig
0,00 €
Davon frei von Sozialversicherungsbeiträgen
528,00 €
Davon beitragspflichtig (zählt im Minijob zum Verdienst)
0,00 €
Die steuerfreien Sätze für Weihnachten und Silvester 2026
§ 3b des Einkommensteuergesetzes setzt für jede Zeit einen Höchstsatz in Prozent des Grundlohns: 150 für Heiligabend ab 14 Uhr und beide Weihnachtstage, 125 für Silvester ab 14 Uhr und gesetzliche Feiertage, 50 für Sonntage. In diesem Jahr fällt Heiligabend auf einen Donnerstag, Neujahr auf einen Freitag.
| Heiligabend, 24.12. ab 14 Uhr | Donnerstag | 150 | 37,50 |
| 1. Weihnachtstag, 25.12. | Freitag | 150 | 37,50 |
| 2. Weihnachtstag, 26.12. | Samstag | 150 | 37,50 |
| Sonntag, 27.12. | Sonntag | 50 | 12,50 |
| Silvester, 31.12. ab 14 Uhr | Donnerstag | 125 | 31,25 |
| Neujahr, 1.1.2027 | Freitag | 125 | 31,25 |
| Nacht, 20 bis 6 Uhr, zusätzlich | jede Nacht | 25 | 6,25 |
| Nacht, 0 bis 4 Uhr, Schicht vor 0 Uhr begonnen, zusätzlich (statt 25) | jede Nacht | 40 | 10,00 |
Die Nachtsätze kommen zum Tagessatz dazu. Zwischen 20 und 24 Uhr an Silvester sind 150 Prozent steuerfrei, 125 für den Tag und 25 für die Nacht. Zwischen 0 und 4 Uhr an Neujahr sind es 165 Prozent, wenn die Schicht vor Mitternacht begonnen hat. Fällt ein Feiertag auf einen Sonntag, gilt dagegen nur der Feiertagssatz, die beiden addieren sich nicht.
Zwei Obergrenzen bremsen bei hohen Löhnen. Für die Lohnsteuer zählt der Grundlohn mit höchstens 50 Euro je Stunde, für die Sozialversicherung mit höchstens 25 Euro. Am 25. Dezember bleiben also höchstens 37,50 Euro Feiertagszuschlag je Stunde beitragsfrei, egal wie viel jemand verdient. Was du darüber zahlst, behandelt die Abrechnung wie normalen Lohn.
Drei Schichten durchgerechnet
Ein Restaurant in Stuttgart, Koch Jon mit 16 Euro Grundlohn und eine Küchenchefin mit 4.800 Euro Festgehalt bei 40 Wochenstunden. Ihr Grundlohn ist 4.800 geteilt durch 174 Stunden (40 mal 4,35), also 27,59 Euro.
| Schicht | Zuschlag gezahlt | davon steuerfrei | davon beitragsfrei |
|---|---|---|---|
| Jon, 25.12. von 12 bis 20 Uhr, 150 % | 192,00 € | 192,00 € | 192,00 € |
| Jon, 25.12. von 12 bis 20 Uhr, 200 % | 256,00 € | 192,00 € | 192,00 € |
| Jon, 31.12. von 18 bis 2 Uhr, 125 % plus 25 % nachts | 184,00 € | 184,00 € | 184,00 € |
| Küchenchefin, 25.12. von 12 bis 20 Uhr, 150 % | 331,08 € | 331,08 € | 300,00 € |
Bei Jon bleibt bis zum Höchstsatz alles frei. Zahlst du ihm 200 Prozent, sind die 64 Euro über den 150 Prozent normaler Lohn: Er zahlt darauf Steuer und Beiträge, du deinen Arbeitgeberanteil. Die Silvesterschicht teilt sich in sechs Stunden am 31. Dezember und zwei an Neujahr, alle mit Feiertagssatz, vier davon nachts vor Mitternacht, zwei danach. Im Rechner oben stehen Jons Feiertage schon drin, dazu Heiligabend von 16 bis 22 Uhr: zusammen 528 Euro Zuschlag, alle frei.
Bei der Küchenchefin liegt der Grundlohn über 25 Euro. Steuerfrei bleiben die vollen 331,08 Euro, beitragsfrei nur 150 Prozent von 25 Euro, also 37,50 Euro je Stunde. Auf die übrigen 31,08 Euro fallen Sozialbeiträge an. Das ist wenig Geld, gehört aber richtig auf die Abrechnung.
Was ein Euro normaler Lohn dich mit allen Arbeitgeberbeiträgen kostet, rechnet der Personalkostenrechner vor. Ein steuer- und beitragsfreier Euro Zuschlag kostet dich einen Euro plus etwas BGN-Beitrag und kommt bei Jon ganz an. Willst du deinem Team für die Feiertage mehr zahlen, dann als Zuschlag auf die Stunden zu diesen Zeiten. Steuerfrei ist nur ein Zuschlag, der neben dem Grundlohn für genau diese Arbeit gezahlt wird. Eine Weihnachtsprämie für alle fällt nicht darunter. Für die Weihnachtsfeier gilt ein eigener Freibetrag von 110 Euro pro Kopf.
Ob du Zuschlag zahlen musst, steht im Tarif oder im Vertrag
§ 3b legt nur fest, wie viel steuerfrei bleiben darf. Die Minijob-Zentrale schreibt über Aushilfen, die an Sonn- und Feiertagen arbeiten, sie hätten „keinen gesetzlichen Anspruch auf einen Zuschlag zur Arbeitsvergütung“. Für feste Kräfte gilt nichts anderes. Das Arbeitszeitgesetz verlangt für Feiertagsarbeit einen Ersatzruhetag, also einen freien Tag als Ausgleich, und zwar für einen Feiertag an einem Werktag innerhalb von acht Wochen (§ 11 Abs. 3).
Anders bei Nachtarbeit. Wer an mindestens 48 Tagen im Jahr mehr als zwei Stunden zwischen 23 und 6 Uhr arbeitet, ist Nachtarbeitnehmer im Sinne des Arbeitszeitgesetzes. Das ist schnell der Barkeeper, der donnerstags bis samstags um 2 Uhr abschließt. Ihm schuldest du nach § 6 Abs. 5 bezahlte freie Tage oder einen angemessenen Zuschlag, sofern kein Tarifvertrag das regelt.
Ob überhaupt ein Zuschlag fällig ist, steht meist im Tarifvertrag. In der WSI-Befragung zu Weihnachten 2024 arbeiteten am Vormittag des 24. Dezember 36 Prozent der Beschäftigten im Gastgewerbe, gegenüber 22 Prozent aller Erwerbstätigen. Einen Zuschlag bekam am Nachmittag des Heiligen Abends gut die Hälfte, an den Feiertagen gut 70 Prozent. „Tarifverträge sind an den Festtagen besonders bedeutsam: Sie stellen sowohl eine wichtige Grundlage bezahlter Freistellungen als auch von Lohnzuschlägen dar“, sagt Bettina Kohlrausch, wissenschaftliche Direktorin des WSI der Hans-Böckler-Stiftung.
Nach dem Tarif in Baden-Württemberg gibt es für Samstag, den 26. Dezember 2026, keinen Zuschlag, in Nordrhein-Westfalen schuldest du für Feiertagsarbeit zuerst einen freien Tag. Der Manteltarifvertrag für Baden-Württemberg, seit Juni 2024 in Kraft, verlangt für Feiertagsarbeit von Montag bis Freitag 125 oder 150 Prozent aus dem tatsächlichen Verdienst, wenn du sie nicht mit freien Tagen ausgleichst. Für die Weihnachtsfeiertage sind es derzeit 150 Prozent. Fällt der Feiertag auf einen Samstag oder Sonntag, gibt es weder Zuschlag noch Freizeit.
Für einen Betrieb in Stuttgart, für den der Tarif gilt, heißt das: 150 Prozent am Freitag, 25. Dezember, nichts am Samstag, 26. Dezember, und 125 Prozent an Neujahr. Für Heiligabend sieht der Tarif keinen Prozentsatz vor. Er verlangt, den Leuten nach Möglichkeit ab 15 Uhr bezahlt frei zu geben, und wer nach 16 Uhr mehr als vier Stunden arbeitet, bekommt einen zusätzlichen bezahlten freien Tag. Aushilfen, die nur für einen Feiertag kommen, haben keinen Anspruch. Der allgemeinverbindliche Manteltarif für Nordrhein-Westfalen in der Fassung von 2016 gibt für Feiertagsarbeit einen bezahlten freien Tag binnen drei Wochen. Nur wenn der ausbleibt, zahlst du ein Zweiundzwanzigstel des Monatslohns plus 25 Prozent.
Ob der Tarif deines Landes für dich gilt, weil du Verbandsmitglied bist oder weil er allgemeinverbindlich erklärt wurde, sagt dir dein DEHOGA-Landesverband. Gilt keiner, entscheidet dein Arbeitsvertrag. Auch eine Gewohnheit zählt: Wer jedes Jahr ohne Vorbehalt dasselbe zahlt, riskiert eine betriebliche Übung, also einen Anspruch, der durch Wiederholung entsteht.
Was du vor dem Weihnachtsplan festlegst
Leg deine Sätze fest, bevor der Plan rausgeht, und schreib sie in den Aushang. Bei sechs Leuten mit 16 Euro und acht Stunden am 25. Dezember kosten 150 Prozent 1.152 Euro an einem Tag. Rechne dein Team im Rechner durch. 100 Prozent sind genauso steuerfrei wie 150, und ein freier Tag statt Zuschlag ist ein fairer Ausgleich, wenn du ihn im Januar geben kannst.
Frag dann, wer freiwillig arbeiten will. Die Studentin nimmt die 150 Prozent oft gern, die Köchin mit zwei Kindern will Heiligabend frei. Wer dieses Jahr Silvester hatte, hat nächstes Jahr Vorrang beim Freinehmen. Wie du so etwas für alle sichtbar verteilst, steht im Beitrag zum fairen Dienstplan.
Minijob, Krankheit, Jugendliche
Steuerfreie Zuschläge zählen im Minijob nicht zur Verdienstgrenze, solange sie aus höchstens 25 Euro Stundenlohn berechnet sind. Die Grenze liegt im Dezember 2026 bei 603 Euro und ab Januar 2027 bei 633 Euro. Die Studentin, die als Minijobberin für 14,50 Euro kellnert, kann an beiden Weihnachtstagen je sieben Stunden mit 150 Prozent arbeiten. Die 304,50 Euro Zuschlag berühren ihre Grenze nicht. Was sonst für Aushilfen gilt, steht im Beitrag zu Minijobs in der Gastronomie.
Wird jemand an Weihnachten krank, zahlst du in der Lohnfortzahlung auch die Zuschläge weiter, die er verdient hätte. Steuerfrei sind sie dann nicht, weil § 3b nur tatsächlich geleistete Arbeit begünstigt. Im Minijob zählen sie dann zum Verdienst, der Minijob bleibt aber ein Minijob, auch wenn der Monat dadurch über 603 Euro kommt. Was dir die Krankenkasse von der Lohnfortzahlung erstattet, erklärt der Beitrag zur Entgeltfortzahlung und U1-Umlage.
Für unter 18-Jährige gilt das Jugendarbeitsschutzgesetz. Am 24. und 31. Dezember dürfen sie nach 14 Uhr nicht arbeiten. In Gaststätten sind Feiertage erlaubt, außer am 25. Dezember, am 1. Januar, am Ostersonntag und am 1. Mai. Die 16-jährige Aushilfe kann also am 26. Dezember spülen, Heiligabend und Silvester nur bis 14 Uhr. Für den Feiertag bekommt sie in derselben oder der folgenden Woche einen anderen Tag frei.
Steuerfrei nur mit Stundennachweis
Steuerfrei bleibt ein Zuschlag nur für Stunden, die zu diesen Zeiten tatsächlich gearbeitet wurden, und R 3b der Lohnsteuer-Richtlinien verlangt dafür in der Regel den Nachweis im Einzelfall. Zahlst du einen Pauschallohn, weil an Feiertagen sowieso gearbeitet wird, und schreibst die Stunden nicht auf, ist der Zuschlag darin nicht steuerfrei. Um den Rechner oben zu füllen, brauchst du außerdem für jede Person die Stunden nach 20 Uhr und nach Mitternacht.
In Superstaff, dem Dienstplan in Super44, stempelt dein Team Beginn und Ende jeder Schicht am eigenen Handy oder am Tablet im Betrieb. Sobald dein Bundesland hinterlegt ist, teilt Superstaff jeden Stundenzettel nach § 3b auf. Getrennt stehen dann Nachtstunden zu 25 und 40 Prozent, Sonntagsstunden und Feiertagsstunden zu 125 und 150 Prozent nach dem Feiertagskalender deines Landes, Heiligabend und Silvester ab 14 Uhr eingeschlossen. Im Export an DATEV LODAS oder Lexware steht jede Zuschlagsart als eigene Lohnart neben den normalen Stunden. Eine Lohnart ist die Nummer, unter der dein Steuerberater eine Zahlungsart abrechnet.
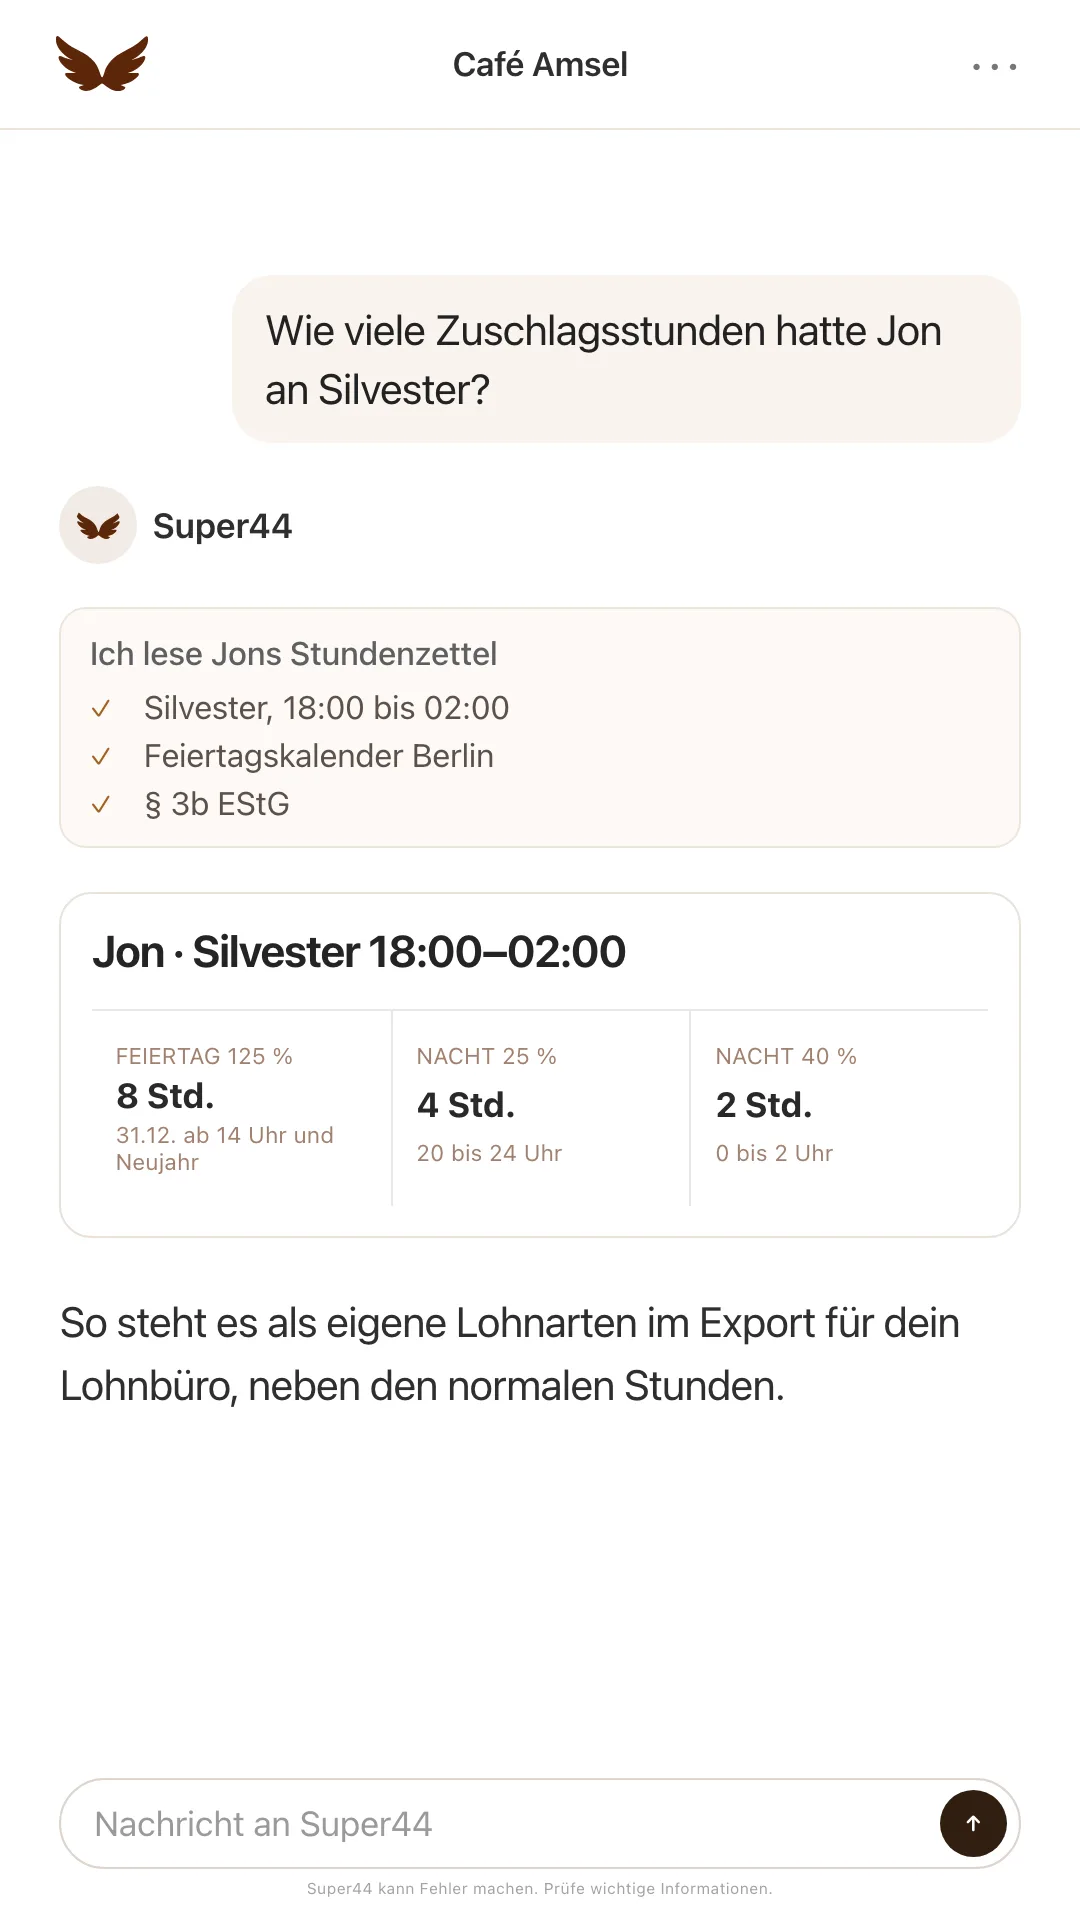
Fragst du Super44 nach Jons Silvesterschicht, bekommst du acht Feiertagsstunden zu 125 Prozent, vier Nachtstunden zu 25 und zwei zu 40 Prozent. Im Export stehen die Stunden je Zuschlagsart, den Euro-Betrag rechnet dein Lohnbüro ab. Was dich die Feiertage vorher kosten, zeigt der Rechner oben. Den Plan entwirft Superstaff aus Rollen, Verfügbarkeiten und genehmigtem Urlaub und gleicht ihn mit deinen bisherigen Umsätzen und der Wettervorhersage für die Feiertage ab. Veröffentlichen kannst nur du. Dienstplan und Zeiterfassung kosten 19 Euro im Monat für den ganzen Betrieb, mit dem Lohnexport 49 Euro, ohne Gebühr pro Kopf.
Häufige Fragen
Ist der Feiertagszuschlag steuerfrei?
Ja, bis zu einem Höchstsatz: 150 Prozent des Grundlohns an Heiligabend ab 14 Uhr, am 25. und 26. Dezember und am 1. Mai, 125 Prozent an Silvester ab 14 Uhr und an den übrigen gesetzlichen Feiertagen. Für die Lohnsteuer zählt der Grundlohn mit höchstens 50 Euro je Stunde, für die Sozialversicherung mit höchstens 25 Euro. Was darüber liegt, wird wie normaler Lohn behandelt.
Wie viel Feiertagszuschlag gibt es an Heiligabend?
Gesetzlich vorgeschrieben ist keiner. Zahlst du einen, bleibt er ab 14 Uhr bis 150 Prozent des Grundlohns steuerfrei, vor 14 Uhr ist der 24. Dezember ein gewöhnlicher Werktag. Ob du zahlen musst, steht in deinem Tarifvertrag oder im Arbeitsvertrag.
Muss ich in der Gastronomie an Weihnachten Feiertagszuschlag zahlen?
Nicht von Gesetzes wegen. Für Arbeit an einem Feiertag, der auf einen Werktag fällt, schuldest du einen Ersatzruhetag innerhalb von acht Wochen. Einen Zuschlag schuldest du, wenn ihn ein Tarifvertrag, der Arbeitsvertrag oder eine jahrelange Gewohnheit im Betrieb vorsieht. Wer regelmäßig nachts arbeitet, hat Anspruch auf bezahlte freie Tage oder einen angemessenen Nachtzuschlag.
Zählt der Feiertagszuschlag bei Minijobbern zur Verdienstgrenze?
Nein, soweit er steuerfrei ist: für tatsächlich gearbeitete Stunden, innerhalb der Sätze aus § 3b und aus höchstens 25 Euro Stundenlohn gerechnet. Was darüber liegt, zählt mit. Die Grenze liegt 2026 bei 603 Euro und ab Januar 2027 bei 633 Euro. Zuschläge, die du in der Lohnfortzahlung bei Krankheit weiterzahlst, sind steuerpflichtig und zählen mit, ohne den Minijob-Status zu ändern.
Wie viel ist in der Silvesternacht nach Mitternacht steuerfrei?
Zwischen 0 und 4 Uhr an Neujahr bis zu 165 Prozent des Grundlohns: 125 Prozent für den Feiertag und 40 Prozent für die Nacht, wenn die Schicht vor Mitternacht begonnen hat. Zwischen 20 und 24 Uhr an Silvester sind es 150 Prozent, 125 für den Tag und 25 für die Nacht.
Quellen
- Einkommensteuergesetz § 3b: Steuerfreiheit von Zuschlägen für Sonntags-, Feiertags- oder Nachtarbeit — Abs. 1: Nachtarbeit 25 %, Sonntag 50 %, 31. Dezember ab 14 Uhr und gesetzliche Feiertage 125 %, 24. Dezember ab 14 Uhr, 25. und 26. Dezember und 1. Mai 150 %. Abs. 2: Grundlohn höchstens 50 Euro je Stunde, Nachtarbeit 20 bis 6 Uhr, Feiertage nach dem Ort der Arbeitsstätte. Abs. 3: 40 % für 0 bis 4 Uhr und Feiertagsarbeit bis 4 Uhr des Folgetags, wenn die Nachtarbeit vor 0 Uhr aufgenommen wurde. Geprüft 6. November 2026.
- Lohnsteuer-Handbuch 2026, R 3b LStR — Abs. 1: Zuschlag muss neben dem Grundlohn gezahlt werden, Grundlage kann Gesetz, Tarifvertrag, Betriebsvereinbarung oder Einzelarbeitsvertrag sein; gilt auch bei pauschal versteuertem Lohn nach § 40a EStG. Abs. 2: bei Monatslohn Divisor 4,35 mal Wochenstunden. Abs. 3: Nacht- und Sonntags- oder Feiertagssatz sind zusammenzurechnen, auch wenn nur ein Zuschlag gezahlt wird. Abs. 4: Sonntag und Feiertag zugleich, nur der Feiertagssatz. Abs. 6: tatsächlich geleistete Arbeit, Nachweis in der Regel im Einzelfall, ohne Aufzeichnung keine Steuerfreiheit. Geprüft 6. November 2026.
- Sozialversicherungsentgeltverordnung § 1 — Abs. 1 Satz 1 Nr. 1: lohnsteuerfreie Zuschläge sind kein Arbeitsentgelt, außer Sonntags-, Feiertags- und Nachtarbeitszuschläge, soweit das Entgelt, auf dem sie berechnet werden, mehr als 25 Euro je Stunde beträgt. Geprüft 6. November 2026.
- Haufe: Zuschläge und Zulagen in der Entgeltabrechnung, Ermittlung der Beitragspflicht (Norbert Minn) — Spitzenorganisationen der Sozialversicherung in Abstimmung mit dem BMF: steuer- bzw. beitragsfrei bleibt höchstens der Betrag aus Höchstgrundlohn (50 bzw. 25 Euro) mal Prozentsatz. Beispiel: 20 % Nachtzuschlag auf 40 Euro Grundlohn ergibt 8 Euro, davon 6,25 Euro beitragsfrei. Geprüft 6. November 2026.
- SBK: Sonn-, Feiertags- und Nachtzuschläge — Beitragsfreie Höchstbeträge je Stunde aus 25 Euro: 6,25 Euro (25 %), 10 Euro (40 %), 12,50 Euro (50 %), 31,25 Euro (125 %), 37,50 Euro (150 %). Keine Beitragsfreiheit in der gesetzlichen Unfallversicherung. Geprüft 6. November 2026.
- Minijob-Zentrale: Feiertags-, Sonntags- und Nachtarbeitszuschläge im Minijob — Zuschläge aus höchstens 25 Euro Stundenverdienst zählen nicht zum Verdienst im Minijob; kein gesetzlicher Anspruch auf einen Zuschlag für Sonn- und Feiertagsarbeit, wohl aber auf einen Ersatzruhetag; Anspruch kann sich aus Tarifvertrag, Betriebsvereinbarung, Arbeitsvertrag oder betrieblicher Übung ergeben; Zuschläge in der Lohnfortzahlung sind steuerpflichtig und zählen zum Verdienst, ohne den Status zu ändern. Geprüft 6. November 2026.
- Hogapage: Was bei Mindestlohn, Zuschlägen und Überstunden im Gastgewerbe gilt (Sarah Hoffmann, 14. August 2026) — Kein gesetzlicher Anspruch auf einen zusätzlichen Sonntags- oder Feiertagszuschlag in Hotels und Gastronomie; Anspruch nur aus Tarifvertrag, Arbeitsvertrag, Betriebsvereinbarung oder betrieblicher Übung; die Sätze aus § 3b verpflichten den Arbeitgeber nicht. Geprüft 6. November 2026.
- Arbeitszeitgesetz §§ 2, 6 und 11 — § 2: Nachtzeit 23 bis 6 Uhr, Nachtarbeit mehr als zwei Stunden davon, Nachtarbeitnehmer bei Nachtarbeit an mindestens 48 Tagen im Jahr. § 6 Abs. 5: ohne tarifliche Regelung bezahlte freie Tage oder angemessener Zuschlag. § 11 Abs. 3 (https://www.gesetze-im-internet.de/arbzg/__11.html): Ersatzruhetag binnen zwei Wochen für Sonntage, binnen acht Wochen für Feiertage an Werktagen. Geprüft 6. November 2026.
- Jugendarbeitsschutzgesetz § 18: Feiertagsruhe — Keine Beschäftigung Jugendlicher am 24. und 31. Dezember nach 14 Uhr; in Gaststätten an Feiertagen zulässig außer am 25. Dezember, 1. Januar, ersten Osterfeiertag und 1. Mai; Freistellung an einem anderen Tag derselben oder der folgenden Woche. Geprüft 6. November 2026.
- DEHOGA Baden-Württemberg und NGG: Manteltarifvertrag für das Hotel- und Gaststättengewerbe in Baden-Württemberg — Unterzeichnet 15. Mai 2024, in Kraft ab 1. Juni 2024, frühestens kündbar zum 31. Dezember 2027. § 9: Feiertagsarbeit Montag bis Freitag ohne Freizeitausgleich mit 125 bzw. 150 % aus dem Effektivverdienst, derzeit 150 % für 1. Mai und Weihnachtsfeiertage; an Samstagen und Sonntagen weder Zuschlag noch Freizeit; Aushilfen nur für einen Feiertag ohne Anspruch. § 6 A Nr. 3: am 24. Dezember nach Möglichkeit bezahlte Freizeit ab 15 Uhr, über vier Stunden nach 16 Uhr ein zusätzlicher bezahlter freier Tag.
- Bundesanzeiger: Allgemeinverbindlicherklärung des Manteltarifvertrags für das Gaststätten- und Hotelgewerbe NRW vom 20. April 2016 — BAnz AT 13.10.2016 B7; laut DEHOGA NRW (https://www.dehoga-nrw.de/branchenthemen/tarifeundloehne) ist der Manteltarifvertrag allgemeinverbindlich. § 4: für Arbeit an Feiertagen ein freier Tag unter Lohnfortzahlung spätestens drei Wochen danach; wird er nicht gewährt, 1/22 des Monatsentgelts plus 25 % Zuschlag.
- WSI der Hans-Böckler-Stiftung: Job an Weihnachten und zur Jahreswende — Pressemitteilung vom 20. Dezember 2024, Befragung von über 7.100 Erwerbstätigen. Am Nachmittag des Heiligen Abends erhält gut die Hälfte der Arbeitenden einen Lohnzuschlag, an den Weihnachtsfeiertagen gut 70 Prozent; am Vormittag des 24. Dezember 2024 arbeiteten im Gastgewerbe 36 Prozent, gegenüber 22 Prozent aller Erwerbstätigen. Zitat Prof. Dr. Bettina Kohlrausch, wissenschaftliche Direktorin des WSI: „Tarifverträge sind an den Festtagen besonders bedeutsam: Sie stellen sowohl eine wichtige Grundlage bezahlter Freistellungen als auch von Lohnzuschlägen dar.“ Geprüft am 6. November 2026.
- Einkommensteuergesetz § 19 Abs. 1 Satz 1 Nr. 1a: Betriebsveranstaltungen — Zuwendungen bis 110 Euro je Betriebsveranstaltung und teilnehmendem Arbeitnehmer, für bis zu zwei Veranstaltungen im Jahr. Geprüft 6. November 2026.
- Fünfte Mindestlohnanpassungsverordnung (MiLoV5) — § 1: Mindestlohn 13,90 Euro ab 1. Januar 2026 und 14,60 Euro ab 1. Januar 2027. Geprüft 6. November 2026.
- Minijob-Zentrale Magazin: Minijob-Grenze 2027 — Verdienstgrenze 2027 bei 633 Euro im Monat (14,60 Euro mal 130 geteilt durch 3, aufgerundet). Geprüft 6. November 2026.