Warum macht mein Restaurant keinen Gewinn? Die Rechnung, die im Kassenbericht fehlt
Von 30.000 € in der Kasse bleiben einem Restaurant nach Umsatzsteuer, Wareneinsatz, Personal, Pacht, Energie und Kartengebühren rund 5.900 €. Wer selbst 60 Stunden die Woche mitarbeitet, müsste sich davon schon gut 4.500 € auszahlen. Die Rechnung mit den Sätzen von 2026, drei Prüfungen, die die Lücke finden, und was du zuerst änderst.

Alex Riesenkampff
12. November 2026 · 13 Min. Lesezeit · Markdown
Ein volles Restaurant macht meistens deshalb keinen Gewinn, weil zwischen Kasse und Konto Posten stehen, die kein Kassenbericht zeigt. Von 30.000 € in der Kasse bleiben nach Umsatzsteuer, Wareneinsatz, Personal, Pacht, Energie und Kartengebühren zu üblichen Sätzen rund 5.900 €. Davon gehen noch Versicherung, Steuerberater, Kassensystem und Zinsen ab. Und wer selbst 60 Stunden die Woche hinter dem Tresen steht, müsste sich davon zum Mindestlohn gerechnet schon gut 4.500 € auszahlen.
Rechne diese Kette einmal mit deinen eigenen Zahlen durch, bevor du Öffnungszeiten kürzt oder Leute entlässt. Die naheliegenden Schnitte treffen oft die falschen Stunden.
Wo 30.000 € aus der Kasse bleiben
Von 30.000 € Bruttoumsatz im Monat bleiben einem Restaurant mit 60 % Speisenanteil nach Umsatzsteuer, Wareneinsatz, Personal, Pacht, Energie und Kartengebühren rund 5.900 €. Der erste Posten ist der, den der Kassenbericht als Umsatz ausweist, obwohl er dem Finanzamt gehört. Seit dem 1. Januar 2026 gilt dauerhaft 7 % auf Speisen, Getränke bleiben bei 19 %. Die IHK Darmstadt fasst es knapp: „Im Restaurant gelten für alle Getränke 19 Prozent Mehrwertsteuer.“ Das gilt auch für den Milchkaffee am Tisch.
| Kasse, brutto | 60 % Speisen | 30000 |
| Umsatzsteuer | 7 % und 19 % | 3094 |
| Nettoumsatz | Nach Steuer | 26906 |
| Wareneinsatz | 28 % | 7534 |
| Personal | 32,8 % | 8825 |
| Pacht | 10 % | 2691 |
| Energie | 6 % | 1614 |
| Kartengebühren | 1,39 % | 334 |
| Bleibt für alles andere und für dich | Rest | 5909 |
Die Quoten in dieser Tabelle sind keine Ziele. Der Wareneinsatz von 28 % ist der Mittelsatz, an dem das Finanzamt Gaststätten misst, mit einer Spanne von 20 bis 36 %. Der Personalanteil ist der Durchschnitt deutscher Restaurants, Gaststätten, Imbisse und Cafés, gerechnet aus den Eurostat-Zahlen für 2024. Warum die beiden Hälften zusammen über das Ergebnis entscheiden, steht in unserem Beitrag zur Prime Cost.
Der DEHOGA Nordrhein-Westfalen kommt in seinem Rechenbeispiel auf rund 10 % Gewinn vor Steuern. In der Praxis ist es oft weniger. Karin Röhrl, Wirtin des Gasthauses Röhrl im bayerischen Eilsbrunn, rechnete es im Juni 2026 dem Magazin aktiv vor: „Wenn du 1 Million im Jahr an Umsatz machst, dann reden wir da von 40.000 Euro“. Das sind 4 %, und in einem Familienbetrieb steckt darin der Lohn der Familie.
Der Posten, den kein Kassenbericht zeigt: deine eigenen Stunden
60 eigene Wochenstunden kosten zum Mindestlohn mit Lohnnebenkosten rund 4.520 € im Monat, und keine Auswertung zieht sie dir ab. Selbst die Richtsatzsammlung des Bundesfinanzministeriums, an der das Finanzamt Gaststätten misst, hält fest: „Es wird davon ausgegangen, dass ein Betriebsinhaber ohne Entlohnung mitarbeitet.“
Steuerlich ist das folgerichtig. Im Einzelunternehmen ist dein Gehalt eine Privatentnahme, und die von der KfW unterstützte Gründerplattform sagt dazu: „Die Privatentnahme ist keine Betriebsausgabe und darf den Gewinn deines Unternehmens nicht schmälern“. Dein Lohn taucht deshalb weder in der BWA noch in der Personalquote auf. Er muss aus dem Gewinn kommen.
Die 4.520 € kommen so zustande. Eine Stunde zum Mindestlohn von 13,90 € kostet mit Arbeitgeberanteilen zur Sozialversicherung, den Umlagen und dem BGN-Beitrag rund 25 % mehr, also 17,38 €. Sechzig Stunden die Woche sind im Schnitt 260 Stunden im Monat. Ab Januar 2027 steigt der Mindestlohn auf 14,60 €, dann sind es rund 4.745 €.
Zum Mindestlohn ist das die Untergrenze. Der DEHOGA Nordrhein-Westfalen rechnet in seinem Beispiel mit 2.500 Arbeitsstunden im Jahr für den Gastronomen selbst und kam für 2019 auf einen Gewinn von 15,40 € je eigener Arbeitsstunde. Eine angestellte Betriebsleitung, die einkauft, plant und abrechnet, kostet deutlich mehr. Zieh die rund 4.520 € von den 5.909 € ab, und es bleiben rund 1.390 € für Versicherung, Steuerberater, Kassensystem, GEMA, Rundfunkbeitrag, Reparaturen und Zinsen. In vielen Monaten reicht das nicht. Dann zahlt der Betrieb dich nicht, sondern du ihn.
Michael Ottenbacher, Professor für Hotel- und Restaurantmanagement an der Hochschule Heilbronn, sagte demselben Magazin: „Früher aber waren die Margen höher und damit auch die Überlebenschancen.“ Trag unten deine eigenen Zahlen ein.
Was bleibt dir von deiner Kasse?
Willst du das für deinen eigenen Laden ausrechnen lassen? Super kostenlos ausprobieren
Monatswerte. Die Vorgaben sind das Rechenbeispiel oben: Pacht rund 10 % und Energie rund 6 % vom Nettoumsatz, ohne Versicherung und Steuerberater. Trag unter feste Kosten alles ein, was jeden Monat anfällt. Außer-Haus-Getränke mit 7 % und Kombiangebote sind nicht abgebildet.
Gewinn auf dem Papier, trotzdem kein Geld auf dem Konto
Die Tilgung eines Kredits ist keine Betriebsausgabe, nur die Zinsen sind es, deshalb kann deine Auswertung einen Gewinn zeigen, während das Konto jeden Monat leerer wird. Die IHK Berlin formuliert es so: Beträge, „die zur Tilgung von Darlehen geleistet werden“, stellen „keine Betriebsausgabe dar“. Zahlst du 800 € im Monat für den Kredit der Küche ab, stehen davon vielleicht 100 € Zinsen als Kosten in der Auswertung. Die übrigen 700 € fehlen auf dem Konto, ohne den Gewinn zu senken.
Dazu kommen die Steuern auf den Gewinn selbst. Einkommensteuer-Vorauszahlungen werden nach § 37 Einkommensteuergesetz vierteljährlich fällig, am 10. März, 10. Juni, 10. September und 10. Dezember. Wer die Umsatzsteuer aus der Kasse nicht zur Seite legt, bezahlt die Voranmeldung aus dem Geld für die Lieferanten. Gegen beides hilft ein eigenes Konto, auf das jede Woche die Umsatzsteuer und ein fester Teil des Gewinns gehen. Wie du die Anlaufmonate überbrückst, steht in unserem Beitrag zur Liquidität in den ersten sechs Monaten.
Drei Prüfungen, die die Lücke finden
Drei Prüfungen finden fast jede Gewinnlücke: den Nettoumsatz getrennt nach 7 und 19 % bilden, den Umsatz je Personalstunde für jede Tageszeit rechnen und den Wareneinsatz per Inventur messen. Alle drei brauchen nur die Zahlen, die du schon hast: den Kassenbericht, den Dienstplan mit den Stempelzeiten und die Lieferantenrechnungen.
1. Nettoumsatz getrennt nach Speisen und Getränken
Seit 2026 ist der Nettoumsatz keine Zahl mehr, die du mit einem Satz aus der Kasse rechnest. Wer weiter pauschal 19 % abzieht, kommt bei 30.000 € brutto auf 25.210 € statt 26.906 €. Das sind rund 1.700 € im Monat, um die alle deine Quoten zu hoch aussehen. Umgekehrt schönt ein pauschaler Abzug von 7 % jede Quote bei einem Betrieb, der viel über die Bar verkauft. Nimm dafür die Umsätze je Steuersatz aus dem Tagesabschluss deiner Kasse. Welche Position auf deiner Karte welchen Satz trägt, steht in unserem Beitrag zur Mehrwertsteuer in der Gastronomie.
2. Umsatz je Personalstunde, für jede Tageszeit einzeln
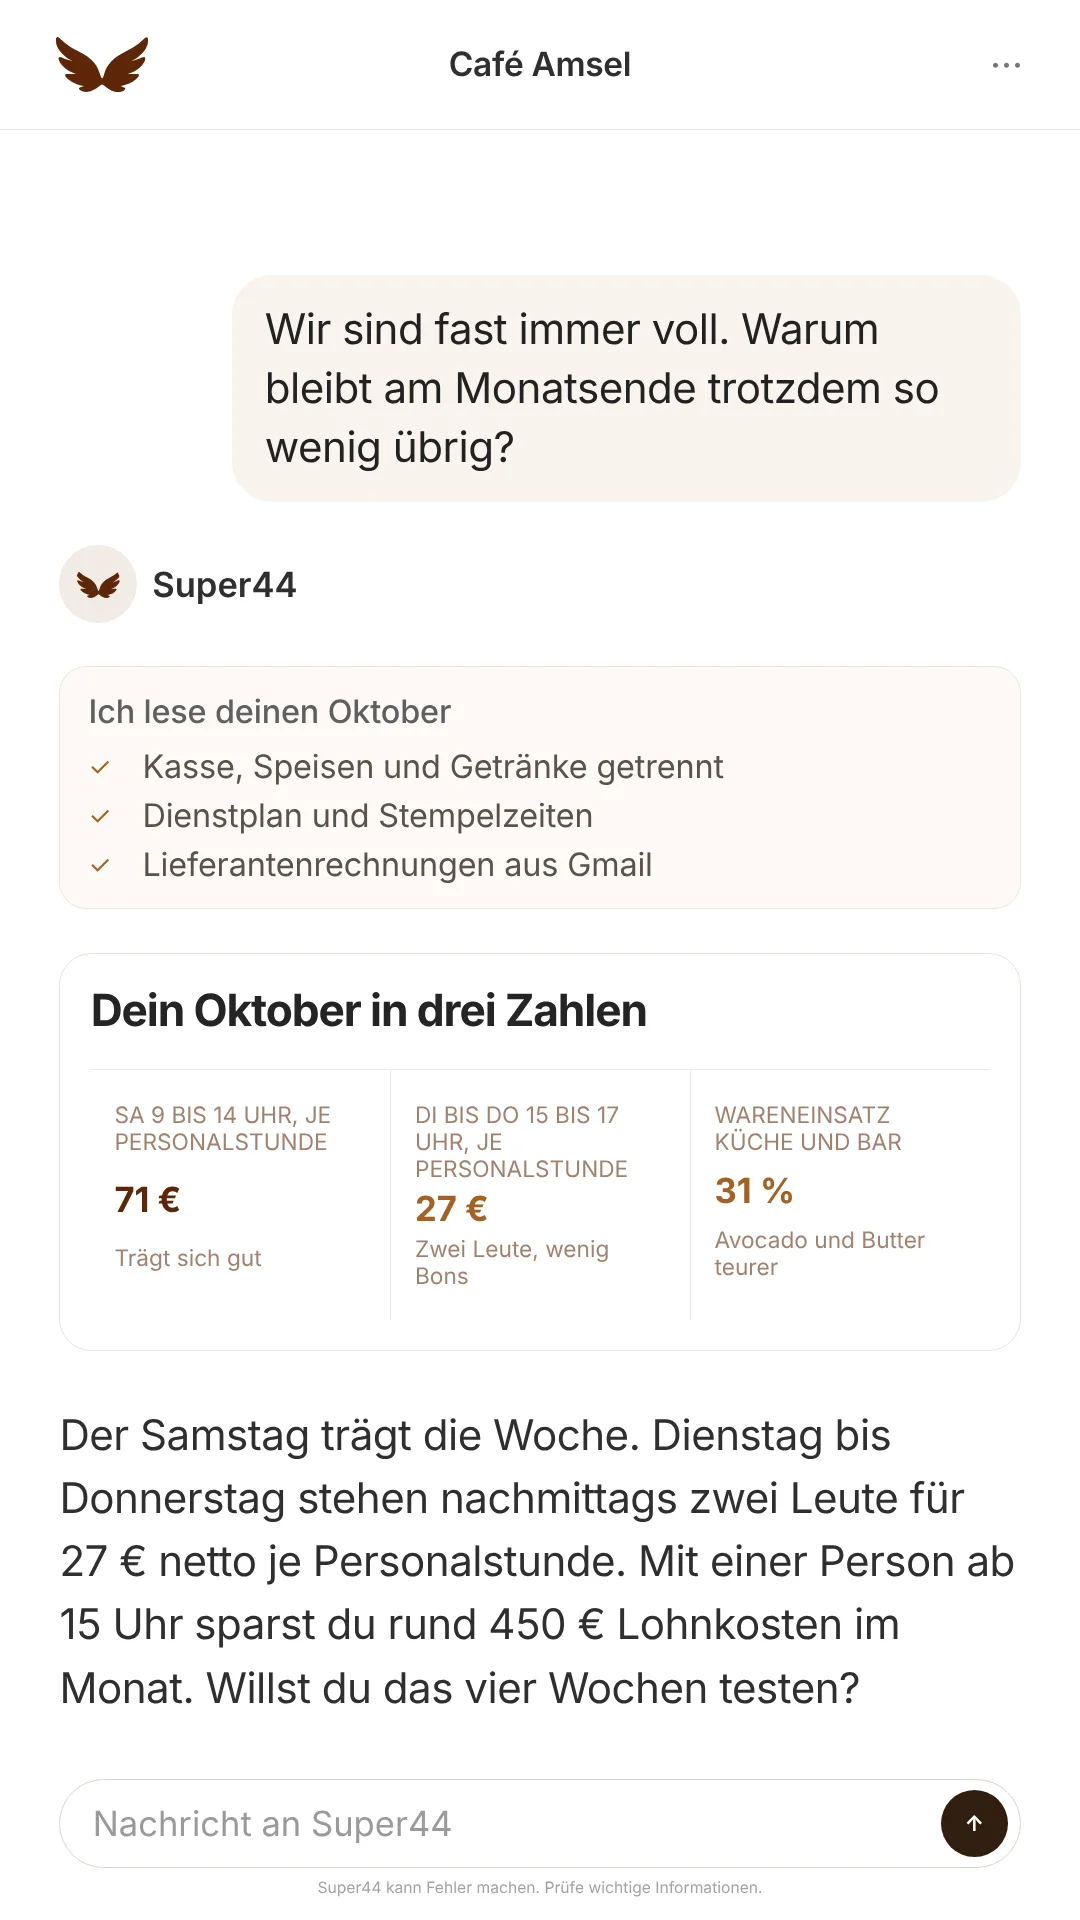
Eine Personalstunde zum Mindestlohn kostet rund 17,38 €, und daraus folgen zwei Schwellen je Person. Unter rund 24 € netto verliert die Stunde schon Geld, bevor Pacht und Energie bezahlt sind, weil 28 % des Umsatzes an die Ware gehen. Ab rund 53 € trägt sie den durchschnittlichen Personalanteil deutscher Restaurants von 32,8 %. Stunden dazwischen decken sich selbst, tragen aber wenig zu Pacht und festen Kosten bei. Stehen am Dienstagnachmittag zwei Leute für 30 € Nettoumsatz in der Stunde, sind das 15 € je Person. Diese Stunde zahlt der Samstag mit. Zahlst du über dem Mindestlohn, rechne mit deinem eigenen Stundensatz. Leg dafür die Stundenumsätze aus der Kasse neben die Stempelzeiten. Die Rechnung im Detail und warum eine Minijob-Stunde teurer ist als eine reguläre, steht in unserem Beitrag zum Umsatz pro Personalstunde.
Dr. Thomas Geppert, Landesgeschäftsführer des DEHOGA Bayern, beschrieb das Problem im Dezember 2025 so: „Überall dort, wo viel Personal notwendig ist, schlagen die Erhöhungen besonders stark durch.“ Bei einem Restaurant mit Bedienung am Tisch betrifft das fast jede Stunde.
3. Wareneinsatz per Inventur, dann je Gericht
Den echten Wareneinsatz eines Monats misst du so: Bestand am Monatsanfang plus Einkäufe minus Bestand am Monatsende, für Küche und Bar zusammen, geteilt durch den gesamten Nettoumsatz. Liegt er deutlich über dem Mittelsatz von 28 %, such danach die Gerichte und Getränke, deren Einkaufspreise gestiegen sind, ohne dass der Kartenpreis mitging. Wie du den Bestand zählst und mit Netto-Einkaufspreisen bewertest, steht in unserem Leitfaden zur Inventur in der Gastronomie. Eine Bar mit Café in Berlin-Prenzlauer Berg hob nach unserem Vergleich mit Nachbarbetrieben ihre Cocktails mit Premium-Spirituosen von 10 auf 12 € an. Wie du einen Kartenpreis vom Wareneinsatz aus kalkulierst, zeigt unser Kalkulationsrechner für die Speisekarte.
Von Hand heißt das jeden Montag: Z-Bons abtippen, Stempelzeiten summieren, Rechnungen sortieren. Genau deshalb fällt die Runde in vollen Wochen als Erstes aus. Mit Super44 liegt das Ergebnis montags um acht auf dem Handy: drei Zahlen, und daneben ein Vorschlag, den du vier Wochen testen kannst. Ein großes Restaurant an einem Fluss im Westen Deutschlands arbeitet inzwischen mit so einem Wochenbericht am Montagmorgen, mit Umsatz, Tops und Flops, Tischumschlag, neuen Bewertungen und konkreten Schritten. Anfangen ist kostenlos, die Kassenanbindung gibt es ab 19 € im Monat.
Was du zuerst änderst, und was du lässt
Fang bei den Stunden an, die sich nachweislich nicht tragen, und nimm dort zuerst eine Person heraus, bevor du die Tür früher schließt. Eine Planänderung ist billig, schnell zurückgenommen und zeigt sich nach wenigen Wochen in den Zahlen. Ein kürzerer Öffnungstag kann dagegen mehr kosten, als er spart. Ein Nachbarschaftscafé in Deutschland öffnete dienstags erst um 12 statt um 10 Uhr. Danach haben wir gemessen: Der Dienstagsumsatz fiel von 299 auf 191 €, und nach Abzug der gesparten Löhne fehlten rund 1.700 € im Quartal.
Früher schließen ist der zweite Schritt. Eine Cocktailbar in Deutschland schloss dienstags bis donnerstags früher, aber erst, nachdem die letzte Stunde sich nachweislich nicht mehr trug, und als Test über vier Wochen mit festem Weg zurück. Diese Reihenfolge empfehlen wir jedem Betrieb: erst messen, dann eine Person weniger, erst dann kürzere Öffnungszeiten.
Entscheidungshilfe
Wo fängst du an?
Ist im Rechner „Bleibt vor deinem eigenen Lohn“ kleiner als „Deine Stunden“?
Dann bezahlt der Betrieb deine eigene Arbeit nicht einmal zum Mindestlohn.
Personal und Service kürzt du nicht dort, wo die Gäste es merken. Eine Person weniger in der Spitze spart Lohn und kostet Umsatz, weil Gäste warten, weniger nachbestellen und schlechter bewerten. Geppert zieht die Grenze so: „Unsere Gäste erwarten zu Recht gute Küche und freundlichen Service – daran werden wir nicht sparen.“ Leg vorher fest, wer an einem vollen Abend ohne Rückfrage jemanden nachrufen darf, auch wenn der Plan es nicht vorsieht.
Bei den Preisen gilt dasselbe Maß. Die Gastronomie setzte im August 2026 laut Statistischem Bundesamt nominal 2,4 % mehr um als ein Jahr zuvor, real aber 5,4 % weniger. Muk Röhrl, der Wirt des Gasthauses Röhrl, sieht es an den Tischen: „Weniger Vor- und Nachspeisen, ein Getränk weniger, man merkt, dass die Leute sich was verkneifen“. Eine Preiserhöhung über die ganze Karte trifft genau diese Gäste. Eine gezielte bei den Gerichten, deren Einkauf teurer wurde, trifft sie kaum.
Umkehren solltest du, wenn nach vier Wochen der Umsatz in den geänderten Stunden stärker fällt als die gesparten Löhne. Dann war die Stunde nicht schwach, sondern die Vorbereitung auf eine stärkere. Und wenn alle drei Prüfungen im Rahmen liegen und trotzdem nichts übrig bleibt, liegt es an Pacht oder Konzept, nicht am Betrieb des Tages. Das ist ein Gespräch mit dem Steuerberater oder dem Verpächter, kein Thema für den Dienstplan.
Häufige Fragen
Warum macht mein Restaurant keinen Gewinn, obwohl es voll ist?
Meistens, weil zwischen Kasse und Gewinn mehr steht, als der Kassenbericht zeigt: die Umsatzsteuer, der Wareneinsatz, das Personal mit rund 25 % Lohnnebenkosten, Pacht, Energie, Kartengebühren und deine eigenen unbezahlten Stunden. Von 30.000 € in der Kasse bleiben bei üblichen Sätzen rund 5.900 € vor Versicherung, Steuerberater und eigenem Lohn. Wer selbst 60 Stunden die Woche arbeitet, hat davon zum Mindestlohn gerechnet schon gut 4.500 € verdient.
Wie viel Gewinn macht ein Restaurant in Deutschland?
Eine amtliche Umsatzrendite für die deutsche Gastronomie gibt es nicht. Der DEHOGA Nordrhein-Westfalen rechnet in einem Beispiel mit rund 10 % Gewinn vor Steuern vom Nettoumsatz, die Wirtin eines bayerischen Familiengasthauses nennt 40.000 € auf eine Million Umsatz, also 4 %. In beiden Zahlen steckt noch der Lohn der mitarbeitenden Inhaber, denn der wird erst aus dem Gewinn bezahlt.
Wie hoch dürfen Personalkosten und Wareneinsatz in der Gastronomie sein?
Für Restaurants, Imbisse und Cafés lag der Personalaufwand 2024 laut Eurostat bei 32,8 % vom Nettoumsatz. Die Richtsatzsammlung des Bundesfinanzministeriums setzt den Wareneinsatz einer Gaststätte mit 28 % an, bei einer Spanne von 20 bis 36 %. Zusammen sind das rund 61 %, ohne Pacht und Energie.
Muss ich meinen eigenen Lohn als Kosten einrechnen?
Für die Frage, ob dein Betrieb trägt, ja. Im Einzelunternehmen ist dein Gehalt steuerlich eine Entnahme aus dem Gewinn, keine Betriebsausgabe, deshalb taucht es in keiner Auswertung als Kosten auf. Rechne deine Stunden mindestens mit dem, was eine angestellte Kraft kosten würde, also 2026 rund 17,38 € je Stunde.
Soll ich die Preise erhöhen oder Personal einsparen?
Zuerst die Stunden, die sich nachweislich nicht tragen, und zwar mit einer Person weniger statt mit kürzeren Öffnungszeiten, vier Wochen lang mit einem Weg zurück. Preise erhöhst du gezielt bei den Gerichten, deren Wareneinsatz gestiegen ist. Eine pauschale Erhöhung trifft Gäste, die laut Statistischem Bundesamt schon jetzt weniger kaufen.
Quellen
- Bundesregierung: Steueränderungsgesetz 2025 — 7 % Umsatzsteuer auf Speisen in der Gastronomie dauerhaft seit 1. Januar 2026, Getränke weiter 19 %.
- Deutscher Bundestag: Steueränderungsgesetz 2025 beschlossen — Beschluss am 4. Dezember 2025: Umsatzsteuer für Speisen in der Gastronomie ab dem 1. Januar 2026 dauerhaft sieben Prozent.
- IHK Darmstadt: Reduzierter Mehrwertsteuersatz für Gastronomie und Hotellerie — „Im Restaurant gelten für alle Getränke 19 Prozent Mehrwertsteuer.“ Auch Milchgetränke vor Ort mit 19 %.
- BMAS: Anhebung des gesetzlichen Mindestlohns zum 1.1.2026 — Mindestlohn 13,90 € je Stunde ab 1. Januar 2026, 14,60 € ab 1. Januar 2027.
- Techniker Krankenkasse: Aktuelle Beitragssätze in der Sozialversicherung 2026 — Arbeitgeberanteile 2026: Krankenversicherung 7,3 % plus halber Zusatzbeitrag, Rentenversicherung 9,3 %, Arbeitslosenversicherung 1,3 %, Pflegeversicherung 1,8 %; dazu Umlagen U1, U2 und Insolvenzgeld.
- Bundesgesundheitsministerium: Zusatzbeiträge der gesetzlichen Krankenversicherung — Durchschnittlicher Zusatzbeitragssatz 2026: 2,9 %, zur Hälfte vom Arbeitgeber getragen.
- BGN: Beitragsberechnung — Beitrag = Bruttoarbeitsentgelt × Gefahrklasse × Beitragsfuß ÷ 100; Gefahrklasse Gastgewerbe 2,94, Vorschussfuß 2026 0,3210, gerechnet rund 0,94 % der Bruttolöhne. Mit Sozialversicherung (rund 21 % inklusive halbem Zusatzbeitrag), U1, U2 und Insolvenzgeldumlage ergeben sich gerechnet rund 25 % Lohnnebenkosten.
- Eurostat: Enterprise statistics by size class and NACE Rev. 2 activity (sbs_ovw_act) — Deutschland, NACE I56.1 (Restaurants und mobile Gastronomie), 2024: Employee benefits expense 20.604 Mio. € ÷ Net turnover 62.908 Mio. € = 32,8 %. Eurostat veröffentlicht die Komponenten; die Quote ist daraus gerechnet. Datenstand 30.09.2026.
- Bundesministerium der Finanzen: Richtsatzsammlung für das Kalenderjahr 2025 (PDF) — Gast-, Speise- und Schankwirtschaften: Rohgewinn I 72 % (Rahmen 64 bis 80), also Wareneinsatz 28 % (20 bis 36 %). Nr. 8.3.4: „Es wird davon ausgegangen, dass ein Betriebsinhaber ohne Entlohnung mitarbeitet.“ Gleiche Datei auch bei der IHK München: https://www.ihk-muenchen.de/ihk/documents/Recht-Steuern/Steuerrecht/Einkommensteuer/2026-06-25-download-richtsatzsammlung-2025.pdf
- Gründerplattform: Privatentnahme — „Die Privatentnahme ist keine Betriebsausgabe und darf den Gewinn deines Unternehmens nicht schmälern“.
- Gründerplattform: Unternehmerlohn — Im Einzelunternehmen können Gehaltszahlungen an den Inhaber nicht als Personalaufwand verbucht werden; sie sind Privatentnahmen.
- IHK Berlin: Gewinnermittlung durch Einnahmen-Überschuss-Rechnung — Geldbeträge, die zur Tilgung von Darlehen geleistet werden, stellen keine Betriebsausgabe dar; Zinszahlungen können im Jahr des Abflusses abgesetzt werden.
- § 37 Einkommensteuergesetz (dejure.org) — Vorauszahlungen auf die Einkommensteuer am 10. März, 10. Juni, 10. September und 10. Dezember.
- DEHOGA Nordrhein-Westfalen: Teure Zeiten im Gastgewerbe (Präsentation, PDF) — Kostenblöcke in % vom Netto-Umsatz: Personal 35 %, Wareneinsatz 28 %, Miete oder Pacht 8 bis 12 %, Energie 5 bis 7 %; rund 10 % Gewinn (vor Steuern); Rechenbeispiel mit 2.500 Arbeitsstunden des Gastronomen im Jahr und einem Stundenlohn von 15,40 € für 2019. Undatiert, vergleicht 2019 mit 2022.
- SumUp Deutschland: Preise — 1,39 % je Vor-Ort-Kartenzahlung ohne Grundgebühr.
- Statistisches Bundesamt: Gastgewerbeumsatz im August 2026 (Pressemitteilung Nr. 374) — Veröffentlicht 20.10.2026, vorläufig. Gastronomie August 2026 gegenüber August 2025: real −5,4 %, nominal +2,4 %.
- aktiv: Gastronomie in der Krise, warum immer mehr Wirtshäuser aufgeben — Ulrich Halasz, 02.06.2026. Quelle der Zitate von Karin Röhrl (Wirtin) und Nepomuk „Muk“ Röhrl (Wirt), Gasthaus Röhrl, Eilsbrunn bei Regensburg, und Prof. Michael Ottenbacher (Hotel- und Restaurantmanagement, Hochschule Heilbronn).
- Heidelberg24: Mindestlohn-Plus trifft Gastro besonders hart — 04.12.2025. Quelle der Zitate von Dr. Thomas Geppert, Landesgeschäftsführer DEHOGA Bayern.