Inventur in der Gastronomie zum 31. Dezember: Wer zählen muss, was auf die Liste gehört und wie du bewertest
Wer bilanziert, zählt zum 31. Dezember jede Flasche, jeden Sack Mehl und jedes Kilo im Kühlhaus und bewertet sie mit dem Netto-Einkaufspreis. Wer eine Einnahmen-Überschuss-Rechnung macht, muss nicht zählen. Die Regeln aus HGB und Einkommensteuer-Richtlinien, eine Zählreihenfolge für Lager, Küche und Bar und was ein Zählfehler den Gewinn kostet.

Alex Riesenkampff
16. November 2026 · 15 Min. Lesezeit · Markdown
Wer bilanziert, zählt zum 31. Dezember alles, was an Essen und Trinken noch im Haus ist, und bewertet es mit dem Netto-Einkaufspreis. Das betrifft jede GmbH, UG, OHG und KG und jeden Betrieb, der Bücher führen muss. Gezählt wird nicht zwingend an Silvester: Die Einkommensteuer-Richtlinien lassen in der Regel zehn Tage davor oder danach zu. Wer eine Einnahmen-Überschuss-Rechnung macht, muss gar nicht zählen.
Lohnen kann sich die Zählung trotzdem. Ohne sie kennst du deinen Einkauf, aber nicht deinen Wareneinsatz.
Wer zur Inventur verpflichtet ist
Eine Inventur schuldet, wer Bücher führen muss: jede GmbH, UG, OHG und KG, ein eingetragener Kaufmann über 800.000 € Umsatz oder 80.000 € Jahresüberschuss und jeder Betrieb, dem das Finanzamt die Buchführungspflicht mitgeteilt hat. Die Pflicht steht in § 240 HGB. Jeder Kaufmann hat danach „für den Schluß eines jeden Geschäftsjahrs ein solches Inventar aufzustellen“. Eine GmbH gilt nach § 13 GmbHG als Handelsgesellschaft und ist damit immer dabei, die UG als ihre kleine Form ebenso. Für OHG und KG, auch die GmbH & Co. KG, gilt dasselbe über § 6 HGB, und zwar unabhängig vom Umsatz.
Für Einzelunternehmer gibt es zwei Ausnahmen. Ein eingetragener Kaufmann ist nach § 241a HGB befreit, solange er an zwei Abschlussstichtagen in Folge höchstens 800.000 € Umsatz und 80.000 € Jahresüberschuss hat. Für Gründer genügt schon der erste Stichtag. Wer als Kleingewerbe ohne kaufmännisch eingerichteten Betrieb gar nicht im Handelsregister steht, muss erst zählen, wenn das Finanzamt nach § 141 AO die Buchführungspflicht mitteilt. Das geschieht bei mehr als 800.000 € Umsatz oder mehr als 80.000 € Gewinn, und die Pflicht beginnt mit dem Wirtschaftsjahr nach dem Brief.
Den einfachsten Hinweis gibt dein letzter Jahresabschluss. Steht darauf eine Bilanz, zählst du. Steht darauf eine Anlage EÜR, zählst du freiwillig oder gar nicht. Das Café, das du allein mit 280.000 € Umsatz führst, macht meist eine EÜR. Das Restaurant, das du mit einer Partnerin als GmbH betreibst, bilanziert, auch wenn es kleiner ist.
Kurz geprüft
Musst du zum 31. Dezember zählen?
Was gibt dein Steuerberater jedes Jahr beim Finanzamt ab?
Es steht auf dem Deckblatt deines letzten Jahresabschlusses.
Wann du zählst: Silvester nach dem letzten Gast oder am 2. Januar
Die Bestandsaufnahme muss nach R 5.3 der Einkommensteuer-Richtlinien zeitnah stattfinden, „in der Regel innerhalb einer Frist von zehn Tagen vor oder nach dem Bilanzstichtag“. Für den 31. Dezember heißt das: zwischen dem 21. Dezember und dem 10. Januar. Bedingung ist, dass du die Bewegungen zwischen Zähltag und Stichtag mit Belegen nachvollziehen kannst.
Die meisten Betriebe haben zwei sinnvolle Termine. Der erste ist Silvester nach Küchenschluss. Dann steht nichts mehr zwischen Zählung und Stichtag, aber dein Team hat oft die längste Schicht des Jahres hinter sich. Der zweite ist der Morgen des 2. Januar, vor der ersten Lieferung. Dann zählen ausgeschlafene Leute, und du rechnest nur einen Tag zurück: Was seit Silvester verkauft wurde, zeigt die Kasse, was geliefert wurde, der Lieferschein.
Ein Rechenbeispiel für den 2. Januar: Du zählst Rotwein im Wert von 640 €. Am Neujahrstag hast du laut Kasse Wein im Einkaufswert von 85 € verkauft, eine Lieferung kam nicht. Der Bestand am 31. Dezember war also 725 €.
Das Handelsgesetzbuch erlaubt in § 241 Abs. 3 sogar eine Zählung bis zu drei Monate vor oder zwei Monate nach dem Stichtag, wenn du den Wert sauber fortschreibst. Für eine Küche taugt das kaum. R 5.3 schließt diese Wege für Bestände mit ins Gewicht fallendem Schwund oder Verderb aus, solange sich die Abgänge nicht nach Erfahrungssätzen schätzen lassen, und ebenso für besonders wertvolle Ware. Mit frischer Ware, offenen Fässern und angebrochenen Flaschen ist das schwer nachzuweisen. Bleib deshalb beim Stichtag mit zehn Tagen Spielraum.
Ob Silvester oder der 2. Januar: Plan die Stunden wie eine reguläre Schicht ein. Wer nach einer Silvesterschicht um zwei Uhr nachts noch Flaschen zählt, macht Fehler, und die Ruhezeit bis zum nächsten Dienst beginnt erst danach. Was das für den Dienstplan am Neujahrstag bedeutet, erklärt unser Leitfaden zur Ruhezeit in der Gastronomie.
Was auf die Zählliste gehört und was nicht
Auf die Zählliste gehört jede Ware, die du noch verkaufen oder verarbeiten kannst; Geschirr, Gläser und Geräte gehören nicht dazu. Das sind Lebensmittel im Trockenlager, in Kühlung und Tiefkühler, Getränke im Keller und an der Bar, Kaffee, offene Fässer und angebrochene Flaschen. Viele Betriebe führen auch Verpackung und Reinigungsmittel mit. Frag deinen Steuerberater einmal, ob er sie sehen will, und halte es dann jedes Jahr gleich.
Fabian Heddendorp, der mit Opero Consulting in Castrop-Rauxel Gastronomen berät und zuvor bis zu zwölf Restaurants gleichzeitig verantwortet hat, zieht die Grenze klar:
Nicht dazu gehören Inventar und Kleingeräte; die gehören ins Anlagenverzeichnis, nicht in die Warenbestandsliste.
Teller, Besteck und Gläser kann dein Steuerberater nach § 240 Abs. 3 HGB mit einem Festwert ansetzen, wenn sie regelmäßig ersetzt werden, ihr Gesamtwert für den Betrieb nachrangig ist und ihr Bestand sich kaum ändert. Dann zählst du sie in der Regel nur alle drei Jahre. Drei Dinge kommen auf eigene Listen:
- Verdorbenes und Abgelaufenes: mit Menge und Grund, nicht im Warenwert. Was nicht mehr verkauft werden kann, setzt du nicht mit dem Einkaufspreis an.
- Leergut und Pfand: getrennt von der Ware. Das Pfand bekommst du vom Lieferanten zurück, es ist kein Getränk.
- Ware, die bis zum 31. Dezember geliefert, aber noch nicht eingeräumt ist: Sie gehört zum Bestand. Zähl sie auf einer eigenen Liste und rechne sie mit. Was erst nach dem 31. Dezember kommt, rechnest du mit dem Lieferschein heraus.
So zählst du an einem Abend
Zwei Leute, eine Liste je Lagerort und ein fester Weg durch jedes Regal: Damit braucht ein durchschnittliches Restaurant laut Heddendorp für eine Monatsinventur etwa zwei bis drei Stunden. Das gilt mit guter Vorbereitung. Die erste Inventur dauert nach seiner Erfahrung deutlich länger, also plan für sie mehr Zeit ein als für die folgenden.
Bewährt hat sich das Zählen zu zweit: Einer zählt und sagt an, einer schreibt oder tippt.
Die Zählung in sechs Schritten
- 1Listen vorbereitenEine Liste je Lagerort: Trockenlager, Kühlung, Tiefkühler, Keller, Bar, Kaffeestation. Die Artikel stehen in der Reihenfolge, in der sie im Regal liegen.
- 2Lieferungen stoppenAm Zähltag kommt nichts Neues herein, oder es bleibt bis nach der Zählung im Flur stehen.
- 3Regal für Regal zählenVon oben nach unten, von links nach rechts. Wer zählt, sagt Artikel und Menge an, die zweite Person schreibt mit.
- 4Angebrochenes getrennt erfassenOffene Flaschen in Zehnteln, offene Säcke und Gebinde auf die Waage. Teure Spirituosen wiegen und das Leergewicht abziehen.
- 5Jede Seite abschließenDatum, Uhrzeit, Lagerort und die Namen beider Zählenden auf jede Seite, dann unterschreiben. Nichts radieren: Korrekturen durchstreichen, daneben schreiben.
- 6BewertenErst nach der Zählung kommen die Preise dazu: Menge mal Netto-Einkaufspreis je Artikel, summiert je Lagerort.
Zählen und Bewerten getrennt halten: Wer beim Zählen schon Preise sucht, verliert den Faden im Regal.
In einer Cocktailbar entsteht der größte Fehler an der Backbar. Eine Flasche Gin, die halb voll ist, als voll zu zählen, kostet bei einem Einkaufspreis von 24 € gleich 12 € zu viel Bestand. Bei 40 offenen Flaschen ist das schnell ein dreistelliger Betrag. Heddendorp schreibt dazu: „Gerade bei Spirituosen und hochwertigen Zutaten summieren sich Schätzfehler zu Beträgen, die am Jahresende richtig wehtun.“
Wie du bewertest: Netto-Einkaufspreis, nicht Verkaufspreis
Jeder Artikel geht mit seinem Netto-Einkaufspreis in die Inventur, weil die abziehbare Vorsteuer nach § 9b EStG nicht zu den Anschaffungskosten gehört. Der Verkaufspreis auf der Karte spielt keine Rolle, der Bruttopreis auf dem Großmarkt-Bon auch nicht. Für eine Kiste Wasser, die du für 9,50 € plus 19 % Umsatzsteuer kaufst, setzt du 9,50 € an.
Hast du denselben Artikel zu verschiedenen Preisen gekauft, erlaubt § 240 Abs. 4 HGB den gewogenen Durchschnitt. Nach § 256 HGB darfst du auch unterstellen, dass die zuerst oder die zuletzt gekaufte Ware zuerst verbraucht wurde. Für die Steuer lässt § 6 Abs. 1 Nr. 2a EStG davon nur die zweite Variante zu. In einer Küche mit schnellem Umschlag liegen diese Werte nah beieinander. Wähle einen Weg mit deinem Steuerberater und bleib dabei.
Verdorbene, beschädigte oder abgelaufene Ware setzt du nach § 253 Abs. 4 HGB mit dem niedrigeren Wert an. Für Ware, die in den Müll geht, ist das null.
Die Zahl in der Bilanz ist am Ende eine Summe aus Menge mal Preis. Das sieht für ein Restaurant mit 50 Plätzen, als GmbH geführt, so aus:
| Lagerort | Positionen | Wert netto |
|---|---|---|
| Trockenlager | 38 | 1.260 € |
| Kühlung und Tiefkühler | 27 | 1.480 € |
| Bar, offene und volle Flaschen | 46 | 1.150 € |
| Getränkekeller und Wein | 31 | 4.650 € |
| Kaffee und Kaffeestation | 6 | 600 € |
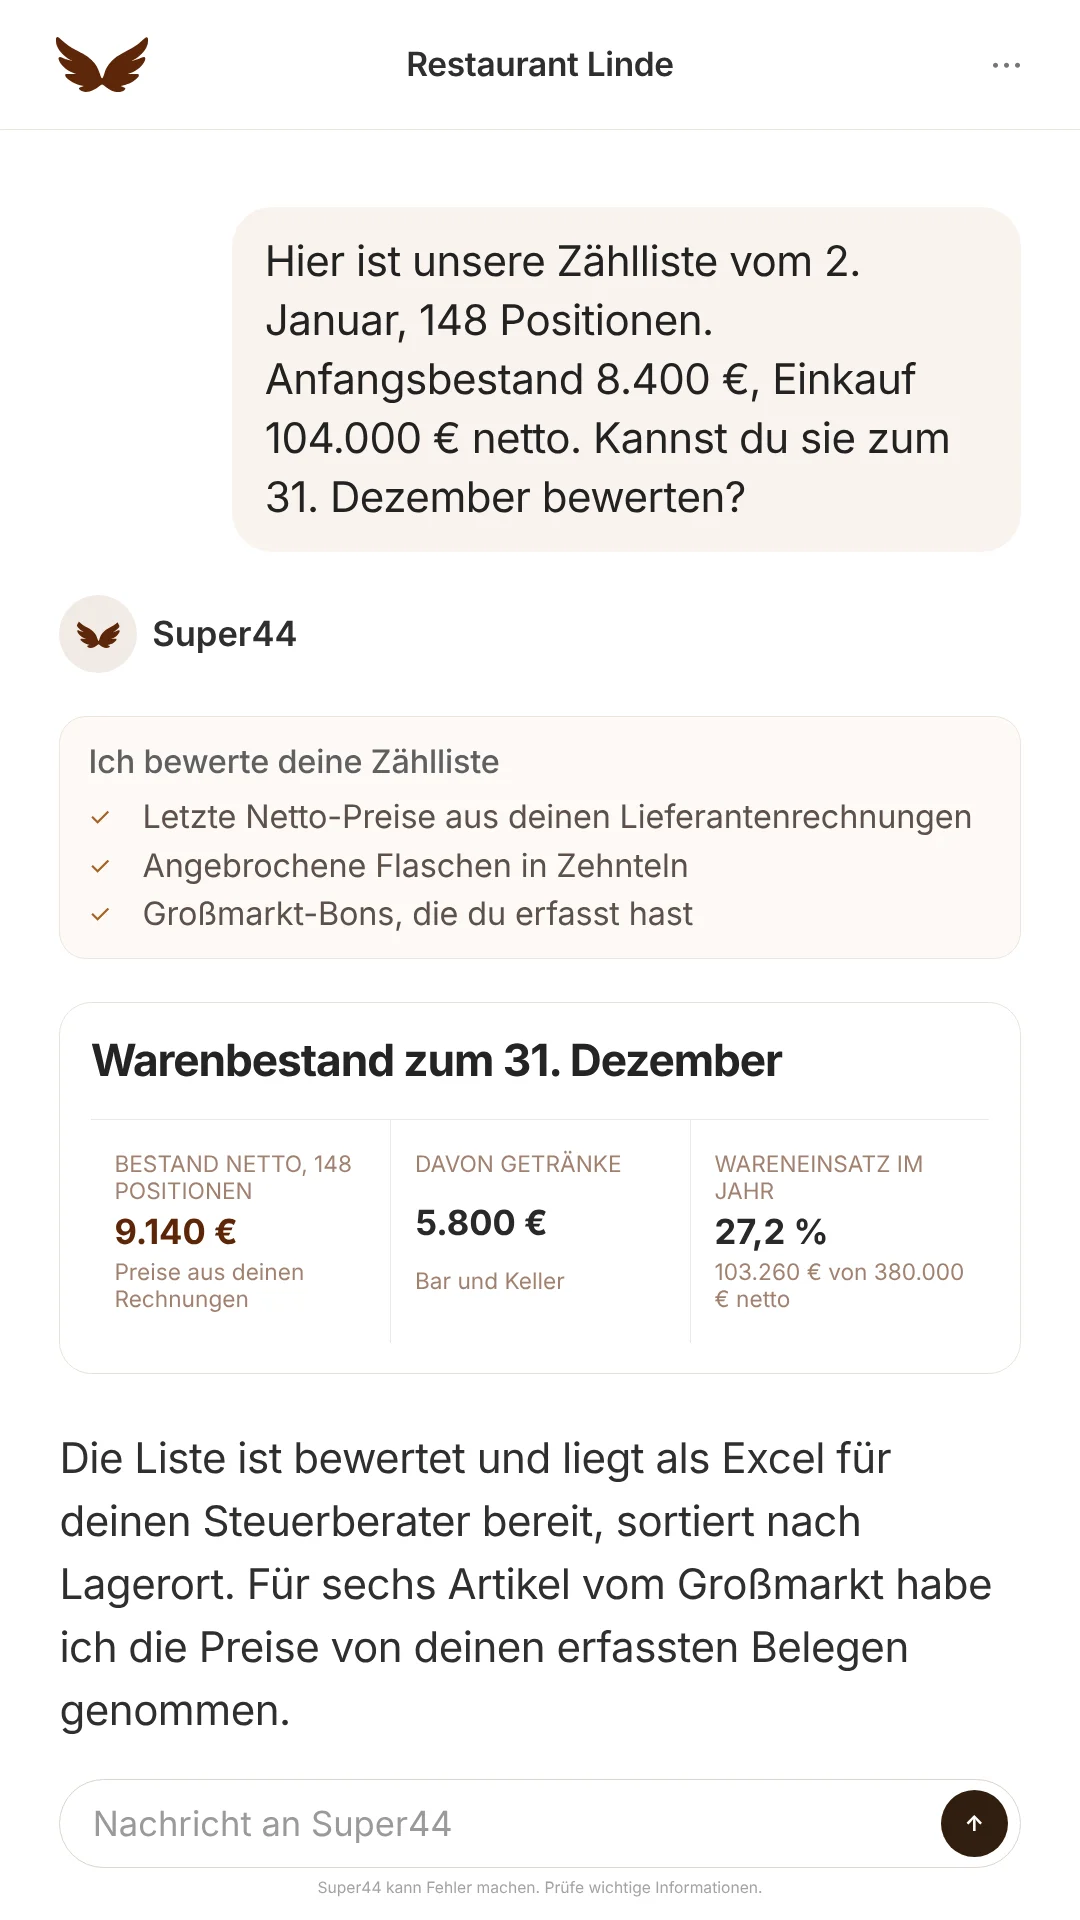
| Warenbestand zum 31. Dezember | 148 | 9.140 € |
Ein Rechenbeispiel, keine Messung eines Betriebs: ohne Leergut und Pfand, ohne Geschirr, Gläser und Geräte. Die Getränke an der Bar und im Keller machen zusammen 5.800 € aus.
Was ein Zählfehler den Gewinn kostet
Jeder Euro, der im Endbestand fehlt, erhöht den Wareneinsatz um einen Euro und senkt den Gewinn um einen Euro; im Folgejahr dreht sich der Fehler um. Der Wareneinsatz eines Jahres ist Anfangsbestand plus Einkauf minus Endbestand. Hat das Restaurant aus der Tabelle am 1. Januar mit 8.400 € angefangen und im Jahr 104.000 € netto eingekauft, liegt der Wareneinsatz bei 103.260 €. Bei 380.000 € Nettoumsatz sind das 27,2 %. Die Richtsatzsammlung des Bundesfinanzministeriums setzt für Gaststätten im Mittel 28 % an, zieht dafür aber Personalessen und Eigenverbrauch vorher ab. Mach das auch, bevor du vergleichst. Welche Spanne für deine Betriebsart normal ist, zeigt die Wareneinsatzquote in der Gastronomie.
| Richtig gezählt und bewertet | 9140 | 27.2 | 0 |
| Weinregal im Keller vergessen | 7940 | 27.5 | -1200 |
| Getränke mit 19 % Umsatzsteuer bewertet | 10242 | 26.9 | 1102 |
| 40 halb leere Flaschen als voll gezählt, je 12 € | 9620 | 27.0 | 480 |
| Abgelaufene Ware mitgezählt | 9440 | 27.1 | 300 |
Ein zu hoher Bestand sieht im ersten Moment gut aus. Du weist aber Gewinn aus, den es nicht gibt, und zahlst die Steuer darauf ein Jahr zu früh. Ein zu niedriger Bestand verschiebt Gewinn ins nächste Jahr. Beides gleicht sich über zwei Jahre aus, die schiefe Quote bleibt aber in beiden Jahren stehen. Wer am Jahresende einen Wareneinsatz von 27,5 statt 27,2 % sieht, sucht vielleicht einen Lieferanten mit zu hohen Preisen, den es nicht gibt.
Rechne deine eigenen Zahlen durch:
Wie stark verschiebt ein Zählfehler deinen Wareneinsatz?
Willst du das für deinen eigenen Laden ausrechnen lassen? Super kostenlos ausprobieren
Alle Werte netto. Der gezählte Endbestand ist hier der richtige; der Fehler zeigt, was eine falsche Zählung daraus macht. Im Folgejahr wirkt derselbe Betrag mit umgekehrtem Vorzeichen.
Die Preise für die Liste: der Schritt, der am längsten dauert
Das Zählen dauert einen Abend, das Bewerten oft länger, weil zu jedem der 148 Artikel der letzte Netto-Preis aus einer Lieferantenrechnung gesucht werden muss. Heddendorp beschreibt, woran es dabei hängt: „Genau hier scheitern viele Excel-Inventuren: Die Preisliste ist drei Preiserhöhungen alt, und der ermittelte Lagerwert hat mit der Realität wenig zu tun.“ Wer im Januar Rechnungsordner durchblättert, um den Literpreis vom Olivenöl zu finden, verliert damit leicht einen Nachmittag.
Am 2. Januar tippst du die gezählten Mengen ab oder lädst deine Zählliste als Datei hoch. Super44 setzt zu jedem Artikel den letzten Netto-Preis aus deinen Rechnungen vor dem 31. Dezember. Bons vom Großmarkt, die du mit dem Handy erfasst hast, zählen dabei mit. Zurück kommt der Warenbestand je Lagerort als Excel für deinen Steuerberater. Gibst du deinen Anfangsbestand und den Jahreseinkauf dazu, rechnet Super44 auch gleich deinen Wareneinsatz. Das Zählen bleibt bei dir und deinem Team, die Stunden mit den Rechnungsordnern fallen weg. Anfangen ist kostenlos, die Rezeptkosten aus deinen Lieferantenrechnungen gibt es ab 19 € im Monat.
Was das Finanzamt mit deiner Inventur macht
Ohne körperliche Bestandsaufnahme ist die Buchführung nach R 5.3 Abs. 4 der Einkommensteuer-Richtlinien „nicht als ordnungsmäßig anzusehen“, und dann darf das Finanzamt nach § 162 AO schätzen. Dasselbe gilt für ein Inventar mit mehr als unwesentlichen Mängeln. Die Richtsatzsammlung des Bundesfinanzministeriums nennt sich selbst „ein Hilfsmittel (Anhaltspunkt) für die Finanzverwaltung, Umsätze und Gewinne der Gewerbetreibenden zu verproben und ggf. bei Fehlen anderer geeigneter Unterlagen zu schätzen“. Für Gaststätten setzt sie einen Rohgewinn von 64 bis 80 % an, also einen Wareneinsatz von 20 bis 36 %.
In einer Betriebsprüfung ist der Warenbestand deshalb keine Nebensache. Läge der Wareneinsatz des Restaurants aus dem Rechenbeispiel bei 38 statt 27,2 %, wären das rund 38.000 € mehr, als der Mittelwert von 28 % bei 380.000 € Umsatz erwarten lässt. Genau solche Abweichungen macht eine Verprobung sichtbar. Zieh zuerst Personalessen und Eigenverbrauch ab, denn die rechnet die Richtsatzsammlung heraus. Mit welchen Werten das Personalessen 2027 angesetzt wird, zeigt unser Rechner zu den Sachbezugswerten. Was dann noch fehlt, musst du erklären können: verdorbene Ware, ein Zählfehler oder fehlender Umsatz. Eine unterschriebene Zählliste mit Datum, Namen und Preisen ist dann dein Nachweis. Eine Liste ohne Unterschrift und mit radierten Mengen ist es nicht.
Bewahre die Zähllisten, die Bewertung und das fertige Inventar zehn Jahre auf. Inventare stehen in § 147 Abs. 1 Nr. 1 AO neben Büchern und Jahresabschlüssen, für die zehn Jahre gelten. Für Buchungsbelege sind es seit 2025 nur acht. Die Frist beginnt mit dem Ende des Jahres, in dem du das Inventar aufgestellt hast. Für die tägliche Kasse gelten eigene Regeln, die du im Kassenbuch nach GoBD nachlesen kannst.
Was du jetzt tust
Bilanzierst du, setz noch im November einen Zähltermin zwischen dem 21. Dezember und dem 10. Januar fest; machst du eine EÜR, zähl Bar und Kühlhaus freiwillig zum Jahresende und Ende Januar. Für die meisten Betriebe ist der 2. Januar vor der ersten Lieferung der bessere Termin als die Nacht nach Silvester. Weiche nur ab, wenn du am 2. Januar öffnest und keine ruhige Stunde vor Dienstbeginn hast. Dann zählst du am 31. Dezember nach Küchenschluss mit zwei Leuten, die keine volle Schicht in den Beinen haben.
Bereite die Listen im Dezember vor, sortiert nach Regal, und bitte deinen Steuerberater um zwei Antworten: ob er Verpackung und Reinigungsmittel auf der Liste sehen will und welches Verfahren er nimmt, wenn du einen Artikel zu verschiedenen Preisen gekauft hast: Durchschnitt oder zuletzt gekauft, zuerst verbraucht. Was du nicht tust: am Zähltag schätzen, was in den Flaschen ist, Bruttopreise vom Großmarkt-Bon übernehmen oder abgelaufene Ware zum vollen Preis mitzählen.
Führst du eine EÜR, verlangt niemand eine Zählung. Heddendorp schreibt über die freiwillige Monatsinventur: „Sie machen sie nicht für das Finanzamt, sondern für sich.“ Zwei Zählungen genügen für den Anfang: eine zum Jahresende, eine Ende Januar. Bestand am 31. Dezember plus Einkauf im Januar minus Bestand Ende Januar ist dein echter Wareneinsatz für den Monat, und erst daneben sagt dein Einkauf etwas. Was du mit dieser Zahl anfängst, wenn sie zu hoch ist, zeigt unser Beitrag zur Frage, warum ein volles Restaurant keinen Gewinn macht.
Vor dem Zähltag
- Termin stehtZwischen dem 21. Dezember und dem 10. Januar, außerhalb der Öffnungszeit, im Dienstplan als Arbeitszeit eingetragen.
- Listen je LagerortTrockenlager, Kühlung, Tiefkühler, Keller, Bar, Kaffeestation, sortiert nach Regal.
- Zwei Leute je BereichEine Person zählt und sagt an, eine schreibt.
- Waage an der BarFür offene Spirituosen und angebrochene Gebinde.
- Eigene ListenFür Verdorbenes mit Grund, für Leergut und Pfand, für Lieferungen, die noch nicht eingeräumt sind.
- Rechnungen griffbereitDie letzten Lieferantenrechnungen vor dem 31. Dezember für die Netto-Preise.
Häufige Fragen
Muss ich als Gastronom eine Inventur machen?
Ja, wenn du Bücher führen und eine Bilanz aufstellen musst. Das gilt für jede GmbH, UG, OHG und KG, für einen eingetragenen Kaufmann mit mehr als 800.000 € Umsatz oder 80.000 € Jahresüberschuss und für jeden Betrieb, dem das Finanzamt die Buchführungspflicht nach § 141 AO mitgeteilt hat. Machst du eine Einnahmen-Überschuss-Rechnung, gibt es keine Pflicht zur Inventur, eine freiwillige Zählung zeigt dir aber deinen echten Wareneinsatz.
Muss die Inventur genau am 31. Dezember stattfinden?
Nein. Nach R 5.3 der Einkommensteuer-Richtlinien reicht eine zeitnahe Bestandsaufnahme, in der Regel innerhalb von zehn Tagen vor oder nach dem Bilanzstichtag. Zählst du am 2. Januar, rechnest du die Lieferungen und Verkäufe vom 1. und 2. Januar anhand von Lieferscheinen und Kassendaten auf den 31. Dezember zurück.
Bewerte ich die Inventur mit Netto- oder Bruttopreisen?
Mit Nettopreisen. Die Vorsteuer, die du vom Finanzamt zurückbekommst, gehört nach § 9b EStG nicht zu den Anschaffungskosten. Maßgeblich ist der Einkaufspreis, nicht der Verkaufspreis, und verdorbene oder abgelaufene Ware setzt du mit ihrem niedrigeren Wert an oder nimmst sie heraus.
Wie zähle ich angebrochene Flaschen an der Bar?
In Zehnteln der Flasche, getrennt von den vollen Flaschen. Bei teuren Spirituosen wiegst du die Flasche und ziehst das Leergewicht ab. Pfand und Leergut führst du auf einer eigenen Liste, nicht als Warenwert.
Wie lange muss ich die Inventurliste aufbewahren?
Zehn Jahre, gerechnet ab dem Ende des Kalenderjahres, in dem das Inventar aufgestellt wurde. Inventare stehen in § 147 Abs. 1 Nr. 1 AO in derselben Gruppe wie Bücher und Jahresabschlüsse, für Buchungsbelege gelten seit 2025 nur acht Jahre.
Quellen
- § 240 HGB: Inventar (gesetze-im-internet.de) — Abs. 2: „Er hat demnächst für den Schluß eines jeden Geschäftsjahrs ein solches Inventar aufzustellen.“ Abs. 3: Festwert für Sachanlagen sowie Roh-, Hilfs- und Betriebsstoffe, „in der Regel alle drei Jahre eine körperliche Bestandsaufnahme“. Abs. 4: Gruppenbewertung mit dem gewogenen Durchschnittswert.
- § 241 HGB: Inventurvereinfachungsverfahren (gesetze-im-internet.de) — Abs. 3: besonderes Inventar für einen Tag „innerhalb der letzten drei Monate vor oder der ersten beiden Monate nach dem Schluß des Geschäftsjahrs“, mit Fortschreibungs- oder Rückrechnungsverfahren.
- § 241a HGB: Befreiung von der Pflicht zur Buchführung und Erstellung eines Inventars (gesetze-im-internet.de) — Einzelkaufleute mit nicht mehr als jeweils 800.000 € Umsatzerlösen und 80.000 € Jahresüberschuss an zwei aufeinander folgenden Abschlussstichtagen brauchen die §§ 238 bis 241 nicht anzuwenden; bei Neugründung genügt der erste Abschlussstichtag. Werte seit dem Wachstumschancengesetz 2024.
- § 141 AO: Buchführungspflicht bestimmter Steuerpflichtiger (gesetze-im-internet.de) — Gewerbliche Unternehmer mit mehr als 800.000 € Umsatz im Kalenderjahr oder mehr als 80.000 € Gewinn sind verpflichtet, Bücher zu führen und „auf Grund jährlicher Bestandsaufnahmen Abschlüsse zu machen“. Abs. 2: Pflicht ab dem Wirtschaftsjahr nach der Mitteilung des Finanzamts.
- § 13 GmbHG: Juristische Person; Handelsgesellschaft (gesetze-im-internet.de) — Abs. 3: „Die Gesellschaft gilt als Handelsgesellschaft im Sinne des Handelsgesetzbuchs.“ Zusammen mit § 6 Abs. 1 HGB gelten die Vorschriften für Kaufleute, also auch § 240 HGB, für GmbH und UG.
- § 6 HGB (gesetze-im-internet.de) — Abs. 1: Die Vorschriften für Kaufleute finden auch auf die Handelsgesellschaften Anwendung. Dazu zählen OHG und KG; § 241a HGB befreit nur Einzelkaufleute.
- R 5.3 EStR: Bestandsaufnahme des Vorratsvermögens (Wiedergabe bei steuerschroeder.de, Amtliches Einkommensteuer-Handbuch 2025) — Abs. 1: zeitnah, „in der Regel innerhalb einer Frist von zehn Tagen vor oder nach dem Bilanzstichtag“, Bestandsveränderungen anhand von Belegen oder Aufzeichnungen. Abs. 3: zeitverschobene oder permanente Inventur nicht zulässig bei Beständen mit ins Gewicht fallendem Schwund oder Verderb, außer die Abgänge lassen sich nach Erfahrungssätzen schätzen. Abs. 4: Fehlt eine körperliche Bestandsaufnahme oder hat das Inventar nicht nur unwesentliche Mängel, „ist die Buchführung nicht als ordnungsmäßig anzusehen“.
- § 162 AO: Schätzung von Besteuerungsgrundlagen (gesetze-im-internet.de) — Abs. 1: Soweit die Finanzbehörde die Besteuerungsgrundlagen nicht ermitteln oder berechnen kann, hat sie sie zu schätzen; Abs. 2 nennt unter anderem Bücher, die nicht nach § 158 AO zugrunde gelegt werden.
- § 9b EStG (gesetze-im-internet.de) — Abs. 1: Der abziehbare Vorsteuerbetrag gehört nicht zu den Anschaffungs- oder Herstellungskosten.
- § 256 HGB: Bewertungsvereinfachungsverfahren (gesetze-im-internet.de) — Für gleichartige Vorräte darf unterstellt werden, dass die zuerst oder die zuletzt angeschafften zuerst verbraucht wurden.
- § 6 EStG: Bewertung (gesetze-im-internet.de) — Abs. 1 Nr. 2a: Wer den Gewinn nach § 5 ermittelt, kann für gleichartiges Vorratsvermögen unterstellen, dass die zuletzt angeschafften Wirtschaftsgüter zuerst verbraucht wurden; ein Wechsel danach nur mit Zustimmung des Finanzamts.
- § 253 HGB: Zugangs- und Folgebewertung (buzer.de) — Abs. 4: Bei Vermögensgegenständen des Umlaufvermögens sind Abschreibungen auf den niedrigeren Börsen-, Markt- oder beizulegenden Wert vorzunehmen.
- § 147 AO: Ordnungsvorschriften für die Aufbewahrung von Unterlagen (gesetze-im-internet.de) — Abs. 1 Nr. 1 nennt Inventare; Abs. 3: Unterlagen nach Nr. 1 zehn Jahre, Buchungsbelege (Nr. 4) acht Jahre. Abs. 4: Frist beginnt mit dem Schluss des Kalenderjahres, in dem das Inventar aufgestellt wurde.
- Bundesministerium der Finanzen: Richtsatzsammlung für das Kalenderjahr 2025 (PDF) — Vorbemerkung 8.2.1: Wareneinsatz zu Anschaffungskosten ohne Vorsteuer, unter Abzug der unentgeltlichen Wertabgaben (Entnahmen, Zuwendungen an das Personal) und des Verbrauchs für eigenbetriebliche Zwecke. Vorbemerkung 1: Die Richtsätze sind „ein Hilfsmittel (Anhaltspunkt) für die Finanzverwaltung, Umsätze und Gewinne der Gewerbetreibenden zu verproben und ggf. bei Fehlen anderer geeigneter Unterlagen zu schätzen“. Gast-, Speise- und Schankwirtschaften: Rohgewinn I 64 bis 80 %, Mittelwert 72 %, also Wareneinsatz 20 bis 36 %. Gleiche Datei bei der IHK München: https://www.ihk-muenchen.de/ihk/documents/Recht-Steuern/Steuerrecht/Einkommensteuer/2026-06-25-download-richtsatzsammlung-2025.pdf
- Opero Consulting: Inventur in der Gastronomie, vom lästigen Pflichttermin zum Steuerungsinstrument — Fabian Heddendorp, Opero Consulting, Castrop-Rauxel, 28. Juli 2026. Quelle der Zitate zum Zählen zu zweit, zu Inventar und Kleingeräten und zu veralteten Preislisten. Der Beitrag behandelt die freiwillige Monatsinventur und hält fest, dass die Jahresinventur für bilanzierende Betriebe Pflicht bleibt; Dauer einer Monatsinventur in einem durchschnittlichen Restaurant etwa zwei bis drei Stunden zu zweit.
- RechnungsWächter: Inventur in der Gastronomie — Armin Roosen, 11. September 2026, aktualisiert 13. September 2026. Praxis: angebrochene Flaschen in Zehnteln, offene Gebinde wiegen, eine Person zählt und eine schreibt, Datum, Uhrzeit und Namen auf jede Seite, Unverkäufliches auf eigene Liste, Leergut und Pfand getrennt von der Ware.
- Kontevia: Inventur zum 31.12. in Gastronomie und Hotel — Lukáš Tobolák, 8. Oktober 2026, aktualisiert 26. Oktober 2026. Zählzeitpunkt nach Schichtende am 31. Dezember oder vor der ersten Schicht am 2. Januar; verdorbene oder abgelaufene Ware wird ausgebucht und nicht mitgezählt.